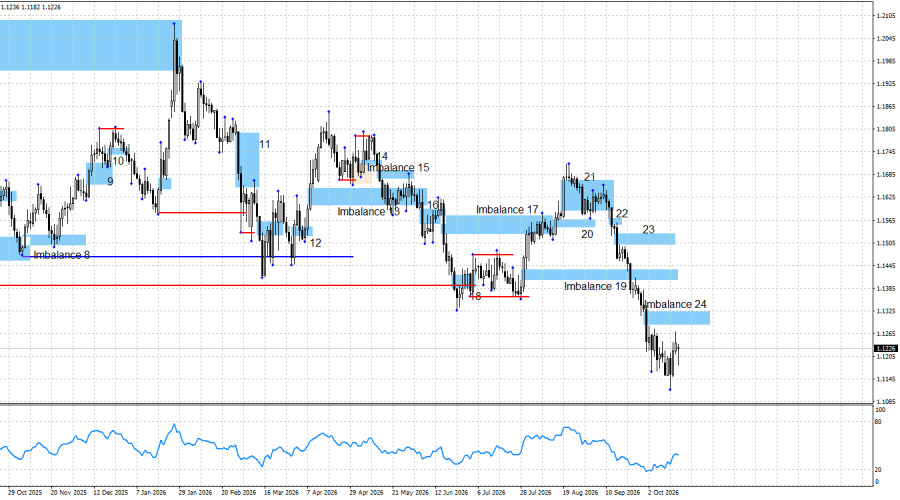
EUR/USD juftligi 25 kun davomida, faqat ayrim qisqa to‘xtalishlardan tashqari, uzluksiz pasaydi. Shu davr ichida yevro 530 punkt yo‘qotdi va uning cho‘zilgan zaiflashuvi bir oydan ko‘proq oldin, bozor FOMC stavka oshirilishiga tayyorgarlik ko‘ra boshlagan paytdan boshlab davom etmoqda. Faqat o‘tgan haftaning oxirida buqalar sezilarli qarshi hujumni boshlashga muvaffaq bo‘lishdi. Bu, AQSh dollari bemalol mustahkamlanishda davom etishi mumkin bo‘lgan kunlarda sodir bo‘ldi. Eslatib o‘tamiz, AQSh iste’mol narxlari inflyatsiyasi prognozlardan yuqori bo‘ldi, yadro inflyatsiyasi ham bozor kutganidan yuqori chiqdi, ishlab chiqaruvchilar narxlari indeksi esa bozor kutilganidan ancha tezlashgan o‘sishni ko‘rsatdi. Uchala inflyatsiya ko‘rsatkichi Fed kutganidan kuchli va tezroq oshayotgan bir paytda, dollar oddiy mantiqqa ko‘ra ancha mustahkamlanishi mumkin edi: inflyatsiyaning yuqoriligi Fed tomonidan pul-kredit siyosatini yanada qat’iylashtirish ehtimolini oshiradi.
Biroq, so‘nggi ikki hafta ichida birorta ham FOMC a’zosi oktyabr oyida pul-kredit siyosatini qat’iylashtirish tarafdori ekanini bildirmadi. Juma kuni Fed gubernatori Kevin Warsh nutq so‘zladi, lekin unda ham siyosatni yanada qat’iylashtirish bo‘yicha prognoz yoki e’lon bo‘lmadi. Ya’ni, Fed rasmiylari inflyatsiyaning oshishi siyosatning yanada “hawkish” tus olishi kerakligiga ishora berishgani yo‘q. Shu nuqtai nazardan, ayiqchilar ancha vaqtdan beri faollik ko‘rsatib kelmoqda va dollar Fedning rejalashtirilgan stavka oshirishlarini oldindan narxga qo‘shib yuborish hisobiga ortiqcha ravishda mustahkamlandi. Bu orada treyderlar ECB va Bank of England tomonidan kutilayotgan va ilgari amalga oshirilgan stavka oshirishlarini deyarli e’tiborsiz qoldirishdi.
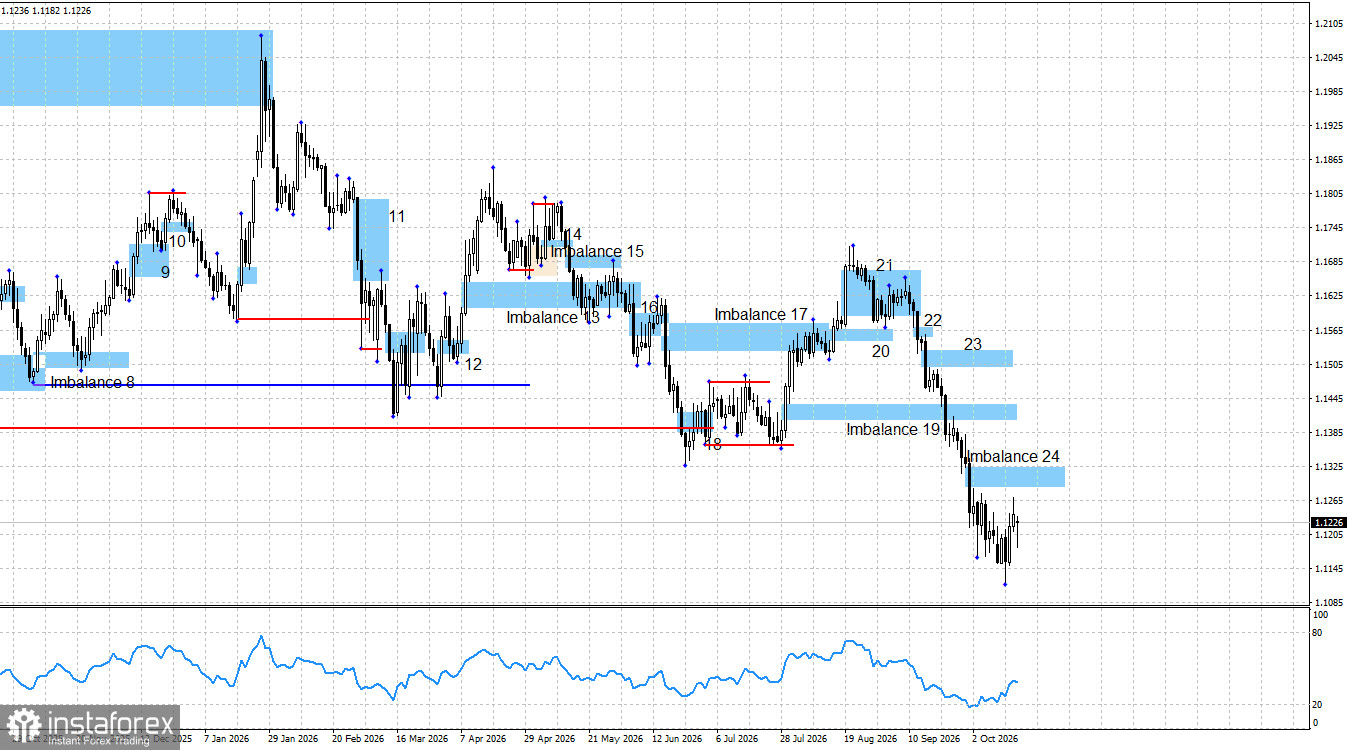
Shunga qaramay, yevroning pasayishi tugadi, degan xulosaga kelish uchun hali erta. Imbalance 24 hanuz dolzarb bo‘lib qolmoqda va narx undan sotuv signali ko‘rinishida reaksiya berishi mumkin. Ayiqchilar shu qadar uzoqqa ilgarilabdiki, bu bosqichda ularni osonlikcha to‘xtatib bo‘lmaydi. Bozor bir oydan ortiq vaqt davomida yevroni qo‘llab-quvvatlovchi fundamental omillarni e’tiborsiz qoldirgan bo‘lsa-da, bu endi yevro uzluksiz o‘sadi, degani emas. Avvalo, Imbalance 24 bekor qilinishi, shundan keyin esa buqalar o‘zlarining o‘sish naqshlarini shakllantirishlari kerak.
Sentabr oyida FOMC nafaqat foiz stavkalarini oshirdi, balki pul-kredit siyosatini davomiy ravishda qat’iylashtirishga tayyor ekanini ham ko‘rsatdi. Bu ayiqchilarning keng ko‘lamli hujumini davom ettirish uchun yetarli bo‘ldi. Biroq, Fed’ning sentabrdagi qat’iylashtirishi va dekabr oyida yana bir stavka oshirilishi ehtimoliga qaramay, bu davrda yevro umuman ijobiy xabar olmadi, deb aytish noto‘g‘ri bo‘ladi.
Umuman olganda, fundamental fon hanuz buqalar foydasiga. Garchi Fed yanada keskinroq pul-kredit siyosatini tanlagan bo‘lsa-da, valyuta kurslarini faqat pul-kredit siyosati belgilamaydi. Yevropa Ittifoqi ham muammolardan holi emas, lekin asosiy nuqta shundaki, muammolar har joyda bor, ammo faqat yevro qadrsizlanmoqda. Har ikkala markaziy bank pul-kredit siyosatini qat’iylashtirmoqda, lekin faqat AQSh dollari qimmatlashmoqda. Geosiyosiy xavflar ham AQSh’ga, ham Yevropa Ittifoqiga ta’sir qilmoqda, biroq bozor asosan dollarga e’tibor qaratishda davom etyapti.
Joriy grafik tuzilmasi bo‘yicha pasayish impulsining hanuz kuchli ekani va burilishning aniq belgilari yo‘qligi ko‘rinib turibdi. Hozircha faqat bitta dolzarb naqsh mavjud — Imbalance 24, u yaqin kunlarda test qilinishi mumkin, chunki korreksion rebound allaqachon boshlangan. Buqalarning asosiy imkoniyati 1.1066 minimumidan pastdagi likvidlikni “supurib ketish”da. Biroq, bunday likvidlikni olib tashlashning o‘zi uzun (long) pozitsiyalar ochish uchun yetarli asos bo‘la olmaydi.
Dushanba kuni muhim iqtisodiy yangiliklar bo‘lmadi. Fransiyada ommaviy noroziliklar davom etmoqda va ular boshqa Yevropa Ittifoqi mamlakatlariga ham tarqala boshladi. Biroq, bu omil hozircha valyuta treyderlari tomonidan munosabat bildiriladigan darajada muhim deb qaralayotgani yo‘q. Korreksion rebound shu hafta davom etishi mumkin.
Buqalarning 2026 yilda yana bir bor hujum boshlashi uchun hanuz ko‘plab sabablar mavjud. Tuzilma va fundamental omillar nuqtai nazaridan, o‘tgan yili AQSh dollarining jiddiy pasayishiga olib kelgan Tramp siyosati o‘zgargani yo‘q. Hozirda, FOMC’ning “hawkish” pozitsiyasiga qaramay, AQSh valyutasini qo‘llab-quvvatlaydigan yirik omillar yo‘q. 2026 yilning birinchi yarmi davomida AQSh dollariga talabni qo‘llab turgan geosiyosiy omillar endi avvalgidek ta’sir ko‘rsatmayapti.
Qo‘shma Shtatlar va Yevropa Ittifoqi uchun iqtisodiy kalendar:
- Germaniya – ZEW iqtisodiy kayfiyat indeksi (09:00 UTC).
- Yevropa Ittifoqi – ZEW iqtisodiy kayfiyat indeksi (09:00 UTC).
- Qo‘shma Shtatlar – Qurilish ruxsatnomalari (12:30 UTC).
- Qo‘shma Shtatlar – Uy-joy qurilishi boshlanishi (12:30 UTC).
20 oktyabr kuni iqtisodiy kalendarda o‘rtacha ahamiyatga ega bo‘lgan to‘rtta reliz mavjud. Seshanba kuni e’lon qilinadigan iqtisodiy ma’lumotlarning bozor kayfiyatiga ta’siri cheklangan bo‘lishi kutilmoqda.
EUR/USD bo‘yicha prognoz va savdo tavsiyalari:
Ushbu tahlilda juftlik bir yillik korreksion bosqich bilan to‘xtatilgan o‘sish trendini shakllantirish jarayonida, degan qarash hanuz dolzarb. Fundamental fon sakkiz oy avval ayiqchilar foydasiga keskin o‘zgargan bo‘lsa-da, to‘rt yil davom etgan trend hozircha butunlay bekor bo‘ldi yoki yakunlandi, deb hisoblab bo‘lmaydi. Buqalar yil yakunigacha o‘z hujumini qayta tiklashi mumkin, ammo ularning hozirgi holatdagi asosiy aniq imkoniyati o‘tgan yil iyun oyida qayd etilgan 1.1066 minimumi bilan bog‘liq. Ayiqchilar Imbalance 19 ichida yangi sotuv signali olishdi. Hozircha mavjud qisqa (short) pozitsiyalarni ushlab turish mumkin. Yangi sotuv signali Imbalance 24 doirasida shakllanishi ehtimoli bor. Nisbatan yuqori ehtimolga ega korreksion reboundni inobatga olgan holda, qisqa pozitsiyalarning bir qismini foyda bilan yopishni ko‘rib chiqish maqsadga muvofiq bo‘lishi mumkin.